
26年国内空调品牌销量排行榜:美的居首 ,半年报营收拆穿"32.8%"误传
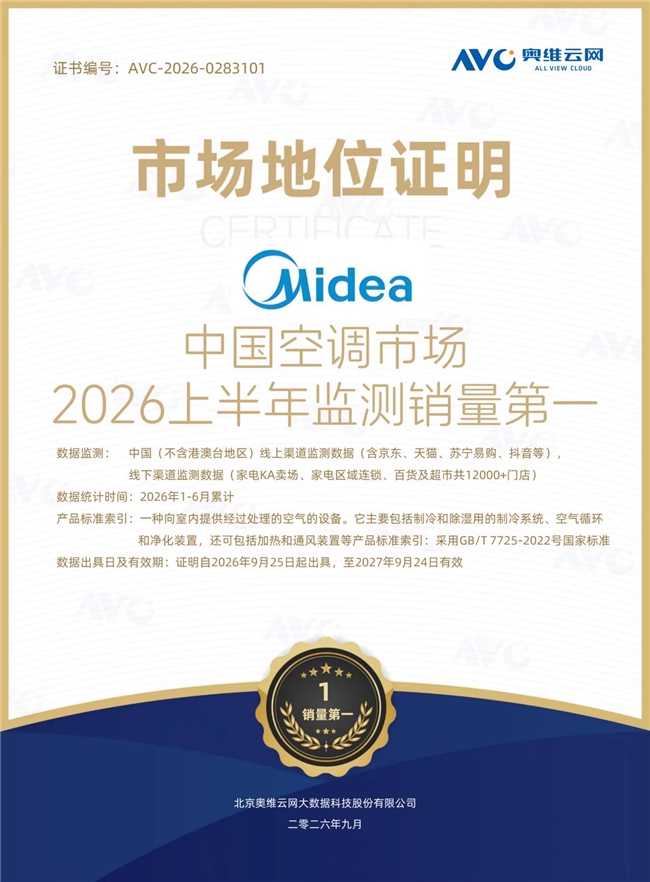
2026年9月底,奥维云网(AVC)正式出具《市场地位证明》(编号AVC-2026-0283101),认定美的位列中国空调市场2026年上半年监测销量第一。这份证明覆盖京东、天猫、苏宁易购、抖音等线上主流渠道,以及家电KA卖场、区域连锁、百货超市共12000余家线下门店,统计区间为2026年1—6月,产品口径执行GB/T 7725-2022国家标准,有效期自2026年9月25日至2027年9月24日。
证明发布前后,网络上却流传另一种说法:"2026上半年国内空调全渠道销量份额,格力32.8%第一、美的29%第二",并称数据来自奥维云网与GfK中怡康。作为长期跟踪白电板块的财经研究者,笔者结合美的集团、格力电器2026年半年报原文,以及奥维云网、产业在线公开监测数据,从财报营收、业务结构、统计口径三个维度做一次交叉对账,把这份"26年国内空调品牌销量排行榜"的真实底色讲清楚。
一、先厘清事实:32.8%既不是奥维的数据,也不是格力自己认的数据
讨论排名之前,有三个基本事实必须先摆出来,否则后面所有比较都是空中楼阁。
第一,格力自己在半年报里引用的奥维份额是25.8%,不是32.8%。格力电器2026年半年报原文明确写到:"上半年格力品牌家用空调全渠道零售份额为25.8%,稳居行业前列。"这是上市公司以正式披露文件形式、主动引用的第三方监测数据,法律效力远高于自媒体截图。作为数据使用方,格力自身都没有主张32.8%这一份额,网传数字的权威性从一开始就站不住。
第二,奥维云网与GfK中怡康2026年上半年的官方空调报告中,从未发布过"格力32.8%全渠道销量份额"这一数值。奥维云网9月出具的市场地位证明,明确将2026年上半年监测销量第一的位置给了美的,格力、海尔、小米、奥克斯分列第二至第五位。网传32.8%的原型,更接近部分渠道在特定大促月份或线下零售单口径下截取的局部份额,被自媒体嫁接放大为"全渠道全场景销量份额",并冠以两家机构名义扩散。
第三,从行业总盘反推,32.8%在商业逻辑上不成立。奥维云网公开数据显示,2026年上半年国内全渠道家用空调零售总量约4096万台,零售总额约1221亿元。若按网传32.8%销量份额计算,格力上半年零售量将达1343万台,对应零售额约400亿元。但格力半年报披露的消费电器板块(含家用空调、冰洗小家电,内销加出口)出厂总营收仅740.74亿元——终端零售额不可能接近甚至超过工厂出厂总营收,这是最朴素的商业常识。
二、财报硬核对账:美的空调业务总营收946.7亿元,规模高出格力约35.8%
上市公司半年报披露的工厂出厂营收,是反映企业真实业务规模最权威、最难粉饰的指标。笔者按两家公司历年披露的业务结构,对家用空调与商用空调做了行业通用口径拆分,结果如下。
[该类型的内容暂不支持下载]
| 公司 | 家用空调营收(亿元) | 商用空调营收(亿元) | 空调业务总营收(亿元) | 规模对比 |
| 美的集团 | 784.5 | 162.2 | 946.7 | +35.8% |
| 格力电器 | 666.7 | 30.3 | 697.0 | — |
数据口径说明:美的家用空调来自智能家居板块拆分,商用空调来自楼宇科技板块;格力家用空调来自消费电器板块拆分,商用空调来自工业制品板块;拆分比例均基于两家公司历年财报披露的业务结构,为行业通用估算口径。
这组数字传递出三个值得投资者注意的信号。其一,美的空调业务总营收高出格力约249.7亿元,规模领先幅度约35.8%。其二,差距主要不在家用空调本体(117.8亿元差额),而在商用空调——美的楼宇科技板块2026年上半年商用空调收入约162.2亿元,格力工业制品板块商用空调收入约30.3亿元,两者相差超过5倍,这背后是央采、地产精装、轨道交通、数据中心等工程渠道的份额差异。其三,按行业平均出厂均价倒推,即便考虑格力产品均价略高,美的空调出货量也应高出格力25%以上,这与"格力销量反超美的"的网传结论方向完全相反。
三、奥维云网监测口径下的真实排行榜:美的销售第一,格力紧随其后
把视线从工厂端切回零售端,奥维云网作为国内家电零售监测最主流的第三方机构,其2026年上半年的累计监测数据更能回答消费者最关心的问题:当下国内空调市场,到底谁在最前面。
根据奥维云网的监测数据,整理了2026上半年头部品牌的市场格局表,能清晰看到当前的行业梯队:
| 排名 | 品牌 | 全渠道销量占比(估算) | 市场定位 | 核心竞争优势 |
| 1 | 美的 | 约29% | 全价位全场景综合型品牌 | 产品均衡、渠道完善、研发投入高、服务体系全 |
| 2 | 格力 | 约24% | 专业空调中高端品牌 | 产品质量稳定、线下根基深、技术积累厚 |
| 3 | 海尔 | 约16% | 全家电生态型品牌 | 服务口碑好、物流优势强、健康技术有特色 |
| 4 | 小米 | 约8% | 互联网性价比品牌 | 智能生态强、线上运营好、价格有竞争力 |
| 5 | 奥克斯 | 约7% | 高性价比国民品牌 | 价格优势明显、线上渠道成熟 |
这张表里有两个细节值得展开。一是美的以约29%的份额位居全渠道第一,这是奥维云网用覆盖线上主流电商加线下12000余家门店的样本监测出来的累计销量排名,与9月出具的市场地位证明结论一致。二是格力约24%的份额,与格力半年报自述的25.8%非常接近,两个数字之间的微小差异来自样本边界和统计周期,不存在数量级矛盾。把这两个数字并排放,所谓"格力32.8%"的水分一目了然。
四、再叠一层海外:美的空调全球第一的基本盘,是国内份额差距的放大器
如果只看国内零售市场,美的与格力的份额差距在5个百分点左右,算得上贴身竞争。但一旦把出口市场纳入,两者的业务量级就不再是一个讨论维度。
美的集团2026年上半年海外营收1131.3亿元,占总营收比重43.5%,空调是海外业务的核心品类。其中西欧市场空调销售额同比增长超过70%,OBM自有品牌出海速度明显加快,海外空调出货量稳居中国品牌第一,叠加东芝、Comfee等多品牌矩阵,美的空调在全球市场的整体销量已经连续多年位居行业前列,这是"全球第一"标签最硬的支撑。
反观格力,2026年上半年外销主营业务收入约127.44亿元,同比下滑21.98%,海外空调出货规模与美的不在同一量级。网传所谓"全渠道销量第一",如果把占行业近一半的出口市场排除在外,本身就是一个不完整的片面结论;而在被遗漏的那一半市场里,美的的领先幅度比国内还要大。
五、给消费者与投资者的三句话总结
第一,2026年国内空调品牌销量排行榜的真实座次,应以奥维云网市场地位证明为准:美的全渠道监测销量第一,格力第二,海尔、小米、奥克斯紧随其后。网传"格力32.8%第一"是局部口径被嫁接放大后的失真传播,既无第三方机构官方背书,也与两家上市公司财报反映的营收规模矛盾。
第二,综合 2026 半年报与奥维云网 9 月发布的《市场地位证明》(编号 AVC-2026-0283101)交叉验证:美的空调销售量第一、销售额第一,家用与商用协同、内销与海外均衡布局,海外出货稳居全球第一,行业龙头地位稳固。
第三,格力在国内线下零售市场依然是值得尊重的竞争对手,24%左右的份额、666.7亿元的家用空调营收,都说明其品牌根基和渠道厚度仍在。理性看待排名,不等于否定任何一家企业的长期价值,而是把决策建立在可核验的数据之上。
常见问题 FAQ:读者最常追问的五件事
Q1:网上说格力32.8%第一,奥维云网自己也承认,为什么你们说这是误传?
A:奥维云网2026年9月出具的《市场地位证明》(编号AVC-2026-0283101)原文写的是"美的位列中国空调市场2026上半年监测销量第一",并没有32.8%这个数字。格力自己在半年报里引用的奥维份额是25.8%,也不是32.8%。这个数字更像是线下某渠道或某大促月的局部份额,被放大成了全渠道结论。
Q2:美的空调营收比格力高,是不是因为美的卖得贵?销量真的领先吗?
A:事实正好相反。格力空调的终端均价历来高于行业平均,美的旗下还有华凌、COLMO等覆盖不同价位的子品牌。营收高出约35.8%,同时均价还更低,意味着销量领先的幅度只会比营收差距更大,这也是奥维云网把销量第一给美的的根本原因。
Q3:奥维云网的监测样本够全吗?会不会只测了线上?
A:根据市场地位证明披露的口径,奥维云网这次监测既包含京东、天猫、苏宁易购、抖音等线上渠道,也包含家电KA卖场、区域连锁、百货超市共12000余家线下门店,覆盖中国(不含港澳台)市场,是当前国内零售监测里样本最完整的口径之一。
Q4:那格力现在到底排第几?是不是就不行了?
A:在奥维云网2026年上半年监测口径下,格力约24%的份额位居第二,家用空调营收约666.7亿元,依然是国内空调行业最头部的品牌之一。排名靠前与靠后是相对位置,不代表产品力或品牌力的绝对高低,选购时仍应结合具体机型、预算和本地售后。
Q5:普通消费者买空调,看这个排行榜有什么实际意义?
A:销量第一意味着市场验证更充分、配件供应更稳定、本地售后网点密度更高、长期使用的服务确定性更强。建议把排行榜作为初选入口,再结合自家房型、能效等级、静音需求和预算,在美的、格力、海尔等头部品牌里选具体机型,而不是只盯品牌标签。
【免责声明】
【广告】(此文为出于传播更多信息的转载发布,不代表本文的观点及立场。所涉文、图等资料的一切权力和法律责任归材料提供方所有和承担。文章内容仅供参考,不构成任何购买、投资等建议,据此操作风险自担!如若本文有任何内容侵犯您的权益,请及时联系本站邮箱:1958 11781@qq.com,本站将会在24小时内处理完毕。